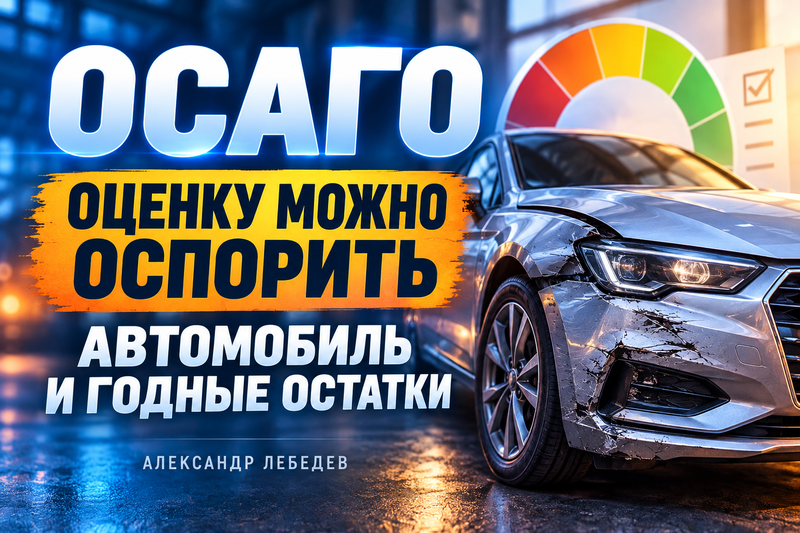
Дела по ОСАГО в моей практике дали положительные результаты для клиентов. В одном из подготовленных споров основное внимание уделялось расчёту возмещения при полной гибели автомобиля.
С чего начиналась проверка
Страховщик признал страховой случай и произвёл выплату. Поэтому спор требовал проверки расчёта. В рабочих материалах я разбирал стоимость машины до ДТП, подбор аналогов и оценку годных остатков. Сам факт перечисления денег ещё не означает, что сумма определена правильно.
Какие расхождения нашлись
В подборе аналогов проверялись кузов, комплектация, пробег, регион и дата предложений. В отчёте обнаружились и очевидные ошибки в исходных сведениях о возрасте автомобиля. Возражения были построены на конкретных несоответствиях: каждый показатель должен описывать именно повреждённую машину и влиять на расчёт объяснимым способом.
Как формулировать позицию
При полной гибели принципиально проверить действительную стоимость имущества на день страхового случая и стоимость годных остатков. Я подготовил претензию и возражения к оценке. Требование довести выплату до страхового лимита нельзя обосновывать одним наличием такого лимита: необходимо доказать размер возмещаемого ущерба.
Практический результат
Спор завершился положительно. Положительного результата удалось добиться через предметную проверку расчёта, а не через общую жалобу на небольшую выплату. Для похожего дела полезно получить полный отчёт страховщика и проверить исходные данные, а затем выбирать предметные основания возражений.
Источники: Банк России: вопросы по ОСАГО.
 Рейтинг публикации:
«